آخرین مطالب
امکانات وب


ارز نقش بی نظیری در جهان دارد. اما چگونه سرمایه گذاران نقش ارز را به عنوان یک ابزار سرمایه گذاری در اوراق بهادار خود می بینند؟
09/03/2022

گزارش کامل FX را بخوانید؟نقش ارز در اوراق بهادار چند دارایی بازی می کند 8 صفحه 982 کیلوبایت دانلود
نویسندگان
کارولین هوودیل مدیر نمونه کارها همه مقالات را ببینید بن پوپاتال استراتژیست چند دارایی همه مقالات را ببینید
ارز نقش بی نظیری در جهان دارد. سیگار ، طلا ، نعمت ها ، نشانه های دیجیتال و ماهی های دودی همه به عنوان ارز در زمینه های مختلف در طول تاریخ استفاده شده اند. اما چگونه سرمایه گذاران نقش ارز را به عنوان یک ابزار سرمایه گذاری در اوراق بهادار خود می بینند؟
هر دارایی دارای ارز متصل به آن است اما با استفاده از مشتقات ، سرمایه گذاران می توانند قرار گرفتن در معرض ارز را از قرار گرفتن در معرض دارایی جدا کنند. این جدایی به سرمایه گذاران این امکان را می دهد تا با ارز به عنوان کلاس دارایی خود رفتار کنند و آن را به ابزاری انعطاف پذیر برای تحقق اهداف اوراق بهادار چند دارایی جهانی تبدیل کنند.
می توان از آن به سه روش استفاده کرد:
- استراتژیکهر نمونه کارها باید برای ارزیابی و اهداف مالیاتی دارای یک ارز پایه باشند. این بدان معنی است که صاحبان دارایی باید در نظر بگیرند که موقعیت ارز بی طرف و استراتژیک آنها برای سبد ارزهای پایه آنها چیست. و برای هر ارز پایه ، موقعیت شروع خنثی متفاوتی وجود دارد.
- از نظر تاکتیکیاز آنجا که ارزها یک گروه ناهمگن هستند و در زمان های مختلف متفاوت با کلاسهای دارایی های مختلف ارتباط دارند ، مدیران نمونه کارها می توانند از آنها به صورت تاکتیکی استفاده کنند تا برای خطرات و فرصت های کوتاه مدت قرار بگیرند.
- به طور سیستماتیکاز آنجا که گروه های ارز با ویژگی های مشابه اغلب پروفایل های عملکرد مشابه را نشان می دهند ، مدیران نمونه کارها می توانند برای به دست آوردن قرار گرفتن در معرض مورد نیاز ، سبدهای منظم ارز بسازند.
هر سه برنامه می توانند در یک زمینه نمونه کارها ، تقویت کننده و/یا کاهش ریسک باشند ، تأکید بر اینکه چگونه ارز انعطاف پذیر می تواند به عنوان یک ابزار سرمایه گذاری باشد.
1. استراتژیک: تنظیم نقطه شروع برای بلند مدت
پول پایه یک نمونه کارها همان قیمت آن است. با توجه به ماهیت آنها ، پرتفوی هایی که در سطح جهانی سرمایه گذاری می کنند دارایی هایی را دارند که به غیر از پول پایه آنها در ارزهای موجود در ارز هستند.
اگر چنین مواجهه ای بدون استفاده باقی بماند ، مشخصات ریسک/بازگشت آنها با تغییر در نرخ ارز نقطه بین ارز خارجی و ارز پایه نمونه کارها تعیین می شود.
از آنجا که هر نمونه کارها باید یک ارز پایه داشته باشد ، پرتفوی سرمایه گذاری شده در سطح جهان باید با توجه به میزان خطر ارزی که مایل به استفاده از آنها هستند ، از جایی شروع کنند.
دو نقطه شروع شدید الف) برای محافظت از کلیه خطر ارزی به ارز پایه و ب) برای محافظت از هیچ یک از خطرات ارز خارجی این نمونه کارها به ارز پایه بازگردد. اما اینها افراط و تفریط هستند ، و روشهای متفکرانه تر برای تعیین موقعیت ارز استراتژیک بی طرفی یک نمونه کارها وجود دارد.
ما در مورد عواملی که باید با جزئیات بیشتری در مجموعه مقالات استراتژیک ارزهای استراتژیک ، از جمله "عوامل ویژه" برای ارزهای دارای ویژگی های منحصر به فرد مورد بررسی قرار دهیم ، بحث می کنیم. با این حال ، در حال حاضر ، جداسازی دو عامل اصلی به عنوان مهمترین: 1) ارز پایه نمونه کارها و 2) تقسیم دارایی بین دارایی های خطرناک و کم خطر در نمونه کارها کافی است.
این دو عامل مهم هستند زیرا بسته به اینکه ارز پایه چیست ، رابطه آن با دارایی های پرخطر متفاوت است. اگر این کار به درستی مدیریت نشود ، کل مشخصات ریسک صندوق را تغییر می دهد.
شکل 1 خلاصه ای از نقاط شروع خنثی را بر اساس این دو عامل اصلی نشان می دهد. ارزهای ذکر شده در سمت چپ به ترتیب از حداقل "خطرناک" (تعریف شده توسط روابط آنها با سهام) با ریسک پذیر ترین آنها ذکر شده است. از نظر مهم ، تصمیم ارزهای استراتژیک بیشتر در مورد مدیریت ریسک است تا اینکه در مورد تولید بازده باشد.
با توجه به این نکته ، به دنبال یک موقعیت ارزهای استراتژیک که نوسانات نمونه کارها را به حداقل می رساند ، معمولاً نقطه شروع برای اوراق بهادار صاحبان دارایی است.

پس از تعیین نسبت استراتژیک پرچین ، پس از آن به مدیر نمونه کارها مربوط می شود که آیا باید از نظر تاکتیکی از آن منحرف شود. این امر به دیدگاه آنها از چشم انداز سرمایه گذاری غالب و چشم انداز ارزهای فردی بستگی دارد. اینجاست که سرمایه گذاران فعال معتقدند زمینه تولید بازگشت وجود دارد.
2. تاکتیکی: استفاده از ارزها برای موقعیت برای خطرات و فرصت ها
شکل 1 قبلاً به این واقعیت توجه کرده است که برخی از ارزها "خطرناک" از سایرین هستند. اما ریسک چند وجهی است ، بنابراین فراتر از فرض ریسک خنثی که برای موقعیت یابی استراتژیک ایجاد می کنیم ، لازم است حساسیت های کلان اقتصادی و دارایی ارزهای مختلف را درک کنیم. ما در اینجا به هر ارز نمی رویم ، اما در عوض نمونه هایی را انتخاب می کنیم و توضیح می دهیم که چگونه سرمایه گذاران چند دارایی این درک را در اوراق بهادار موقعیت تاکتیکی برای خطرات و فرصت ها به کار می برند.
شایان ذکر است که ارز می تواند به عنوان نماینده ای برای یک طبقه دارایی متفاوت یا بیان یک موضوع گسترده تر، علاوه بر استفاده از آن در بیان دیدگاه ها در مورد کشور یا کشورهایی که با آن مرتبط است، استفاده شود.
برای مثال دلار کانادا را در نظر بگیرید. این یک ارز بازار توسعه یافته است که تابع یک بانک مرکزی معتبر، حاکمیت مالی قوی و ثبات سیاست پولی است - همه ویژگی های مرتبط با ارزهای "بهشت امن" دفاعی. با این حال، دلار کانادا - شاید به طور غیر مستقیم - به طور معمول یک ارز "ریسک" در نظر گرفته می شود. یعنی ارزی برای استفاده در زمانی که ریسک پذیری بالاست.
شکل 2 نشان می دهد که تراز تجاری کانادا تحت تسلط سوخت است که به شدت با فعالیت اقتصادی جهانی همبستگی دارد، در حالی که شکل 3 نشان می دهد که تجارت برای کانادا به طور کلی نسبتاً مهم است.
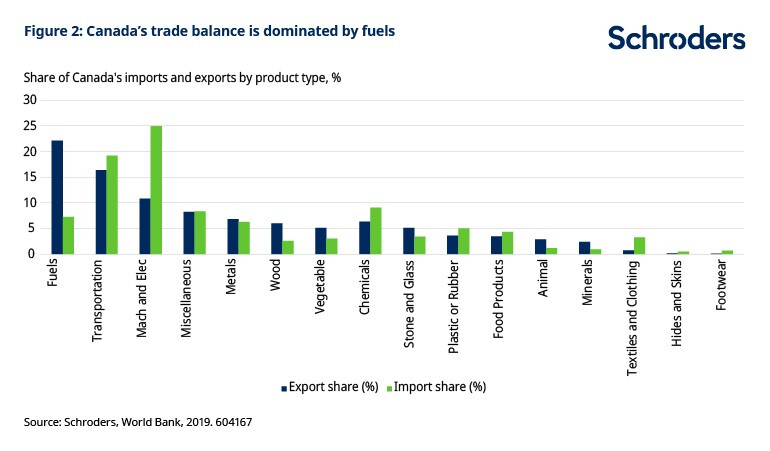

از آنجایی که تجارت جهانی و به ویژه تقاضای جهانی برای سوخت، ارتباط زیادی با فعالیت های اقتصادی کلی دارد، دلار کانادا معمولاً با چرخه اقتصاد جهانی همبستگی دارد. این به نوبه خود به این معنی است که دلار کانادا معمولاً با سهام جهانی در ارتباط است، رابطه ای که در شکل 4 نشان داده شده است.

بنابراین، اگر بخواهیم این دیدگاه را بیان کنیم که جهان برای رشد مجدد رشد جهانی که ناشی از افزایش تجارت است، آماده است، می توانیم هر یک از کارهای زیر را در رابطه با قرار گرفتن در معرض پرتفوی انجام دهیم:
- دلار کانادا بخرید
- روغن بخر
- خرید سهام کانادا
- خرید سهام جهانی
شکل 5 عملکرد دلار کانادا را در مقایسه با عملکرد نفت نشان می دهد. آنها به طور کلی پشت سر هم حرکت می کنند، اما دلار کانادا اغلب در زمانی که نفت نامطلوب است، آسیب چندانی نمی بیند. از این نظر، عملکرد آن "نامتقارن" است (بیشتر از جنبه های صعودی گرفته می شود تا منفی).
استفاده از پروکسی گاهی اوقات می تواند به معنای "نرم کردن" نما باشد. به عنوان مثال، در سال 2019، افزایش قیمت نفت بسیار شدیدتر از افزایش ارزش دلار کانادا بود.

علاوه بر این، استفاده از ارزها به دلیل استفاده از فوروارد ارز می تواند کارایی سرمایه بیشتری داشته باشد. ابزارهای مشتقه برای جداسازی ارزها از سایر طبقات دارایی استفاده می شوند، بنابراین سرمایه گذاران باید تفاوت بین نرخ ارز فعلی یا لحظه ای و نرخ آتی توافق شده یا آتی را در نظر بگیرند. این یک هزینه حمل را معرفی می کند که تقریباً با تفاوت نرخ بهره بین دو ارز تقریبی دارد که می تواند مثبت یا منفی باشد.
برخلاف ارزها، کالاها بهره ای پرداخت نمی کنند. آنها باید گاهی اوقات با هزینه های گزاف ذخیره شوند. هنگامی که قیمت آتی یک کالا بالاتر از قیمت لحظه ای است، گفته می شود که در "contango" است، که به معنای حمل منفی است. Carry/roll، که اساساً اثر حفظ یک موقعیت در یک دوره زمانی معین است، در پیاده سازی های مختلف نیز متفاوت است. اغلب باعث می شود که نسخه ارزی معامله کارآمدتر نگه داشته شود یا برعکس. این را می توان با مقایسه منحنی های قیمت آتی دلار کانادا با نفت خام برجسته کرد.
شکل 6 نشان می دهد که در اکتبر 2015 در حالی که دلار کانادا دارای هزینه حمل مثبت بود، بازار نفت خام در حالت مختلط بود. در این زمان استفاده از معامله پروکسی دلار کانادا برای بیان دیدگاه مثبت در مورد انرژی، با توجه به حمل منفی، سودمندتر بود.
در مقابل، شکل 7 نشان می دهد که در سال 2018 بازارها وضعیت معکوس را تجربه می کردند. بازار نفت خام در حال رکود بود، قیمت نقدی نفت بالاتر از قیمت آتی بود. این را می توان در منحنی رو به جلو شیب دار رو به پایین مشاهده کرد، بنابراین خرید و نگهداری نفت سود داشت.


روش های متعددی که در آن ارزها می توانند برای بیان دیدگاه تاکتیکی استفاده شوند، در سناریوهای ریسک اقتصاد کلان که در چند دارایی در Schroders استفاده می کنیم، نمایش داده می شوند. شکل 8 برخی سناریوهای معمولی را نشان می دهد که توسط اقتصاددانان ما ایجاد شده است، و نمونه هایی از موقعیت های ارز تاکتیکی که باید در برابر آنها محافظت کند یا بازدهی را فراهم کند. داشتن انعطاف پذیری برای انجام معاملات جفت ارز (یعنی طولانی کردن یک ارز در حالی که ارز دیگر را کوتاه می کند) یک ابزار بسیار مفید در معاملات تاکتیکی ارز است، مشروط بر اینکه دستورالعمل های پورتفولیو اجازه می دهد.

در صورت فرود سخت چین، صاحب دارایی باید در برابر قرار گرفتن در معرض کشورهایی که صادرکنندگان بزرگ به چین هستند محافظت کند. فروش کوتاه دلار تایوان یا دلار استرالیا می تواند در برابر این خطر محافظت کند. به طور طبیعی، چنین کاربرد مدیریت ارز تاکتیکی باید از ارزیابی های کمی و کیفی مناسب بودن یک ارز استفاده کند.
با در نظر گرفتن کارایی یک پوشش در برابر یک ریسک خاص (یعنی حفاظتی که ارائه می کند)، ما هزینه و اثربخشی پوشش را ارزیابی می کنیم. این در شکل 9 نشان داده شده است، که حساسیت به بازارهای سهام پوشش های مختلف را در برابر هزینه مالکیت آن پوشش ترسیم می کند.
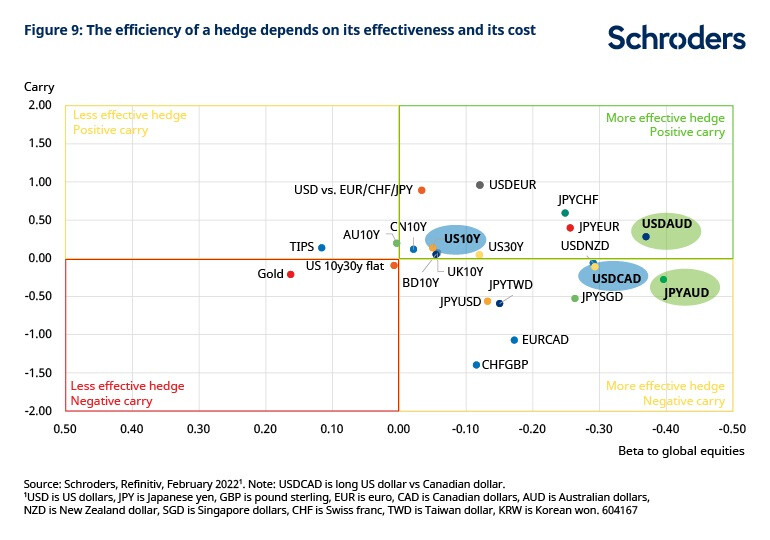
بیایید نمونه ای از معاملات را در نظر بگیریم که اثربخشی مشابهی دارند ، اما هزینه حمل در یکی در مقایسه با دیگری مطلوب تر است. دلار طولانی در مقابل دلار استرالیا و ین ژاپنی ین در مقابل دلار استرالیا - که به رنگ سبز در سمت راست سمت راست شکل 9 نشان داده شده است (در چنین جفت های ارز ، اولین ارز نامگذاری شده خریداری شده و دوم فروخته می شود) - اثربخشی مشابهی را نشان دهید امانسخه دلار آمریکا از این پرچین حمل مثبت تری دارد.
شاید حتی مهمتر از آن ، کاهش بازده اوراق قرضه دولت در سالهای اخیر به این معنی باشد که سرزندگی های سنتی مانند خزانه داری 10 ساله ایالات متحده اکنون در برابر کاهش سهام و درآمد کمتر از سود کمتر از آن حمایت می کنند. استفاده از ارزها ، به ویژه دلار آمریکا در سالهای اخیر ، به مدیران نمونه کارها راهی برای داشتن پناهگاه هایی داده است که در واقع در حین نگهداری از آن پرداخت می کنند.
این تجزیه و تحلیل همچنین به ما کمک می کند تا استفاده از ارزها را در برابر کلاسهای دارایی سنتی تر مانند اوراق قرضه دولتی یا طلا مقایسه کنیم. به عنوان مثال ، در حالی که شکل 9 حمل و نقل مشابهی را از اوراق قرضه 10 ساله ایالات متحده در برابر دلار آمریکا در مقابل دلار کانادا نشان می دهد ، دومی از ژانویه 2022 حساسیت منفی بیشتری نسبت به سهام دارد (هر دو به رنگ آبی).
سرمایه گذاران چند دارایی با هدف: استفاده از ارزها برای موقعیت تاکتیکی برای خطرات و فرصت ها ، هدف این هستند:
- حساسیت های کلان اقتصادی و دارایی ارز را درک کنید
- از ارزها به عنوان پروکسی های مایع یا کارآمد برای سایر نماهای کلاس دارایی و دیدگاه های موضوعی گسترده استفاده کنید
- سناریوهای خطر خاص را مشخص کنید و در نظر بگیرید که موقعیت های ارزی ممکن است در هر یک از آنها به خوبی کار کند
- استفاده از ارزها را با پرچین های سنتی تر مانند اوراق قرضه دولتی و طلا مقایسه کنید.
3. سیستماتیک: ساخت سبدهای منظم ارز برای به دست آوردن مواجهه با همبستگی
به همان روشی که می توان یک نمونه کارها چند دارایی را به کلاس های دارایی مؤلفه خود تقسیم کرد ، کلاس های دارایی را می توان به محرک های ریسک و بازگشت آنها تقسیم کرد. با درک اینکه چه چیزی باعث خطر و بازگشت ارزها می شود ، می توانیم ارزهایی را که به طور مشابه در طیف وسیعی از معیارهای مختلف نمره می گیرند ، گروه بندی کنیم.
به عنوان مثال ، با مشاهده اینكه ارزهای كشورهایی كه در حال افزایش افزایش در نرخ رشد اقتصادی خود هستند ، می توانند قدردانی كنند ، می توانیم سبد ارزهای "رشد" ایجاد كنیم. به همین ترتیب ، با مشاهده اینکه ارزهای "ارزان" - همانطور که با مقایسه نرخ ارز واقعی با مدل های پیش بینی شده توسط مدل های نرخ ارز مؤثر اندازه گیری می شود - تمایل به قدردانی دارند ، ما می توانیم یک سبد "ارز" ارز بسازیم.
با توجه به ریسک و بازگرداندن محرک های ارز و عقلانی های مختلف اقتصادی آنها ، پروفایل عملکرد سبد ارز تمایل به مکمل یکدیگر دارد ، یعنی با یکدیگر ارتباط ندارد. آنها همچنین با سهام عدالت ، بزرگترین محرک سنتی ریسک در یک نمونه کارها چند دارایی ، همبستگی کم دارند. شکل 10 این را به عنوان مثال مقدار FX و سبدهای رشد FX نشان می دهد.

این سبد های ارزی به گونه ای طراحی شده اند که در یک زمینه نمونه کارها تحت طیف وسیعی از محیط های بازار متنوع باشند. آنها قرار است برای مدت طولانی تر از موقعیت های تاکتیکی شرح داده شده در بخش قبلی برگزار شوند. این امر به این دلیل است که ، از نظر فنی ، دلیل منطقی سرمایه گذاری برای این سبدها این است که انتظار می رود از آنها حق ریسک مثبت مداوم داشته باشد. یعنی برای به دست آوردن خطر سرمایه گذاری در یک سبد ، بازده مثبتی پیش بینی می شود.
حق بیمه خطر مثبت مورد انتظار لزوماً به دلیل خود ارزها نیست ، بلکه به دلیل "حرکت رشد" و عناصر "ارزش" سبد ها است. از ارزها برای دسترسی به حق ریسک مثبت مورد انتظار ذاتی در حرکت و استراتژی های ارزش استفاده می شود.
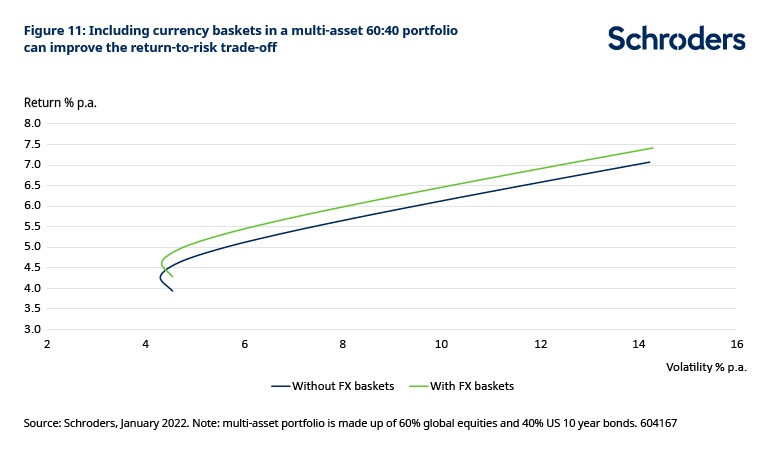
در یک زمینه نمونه کارها ، این سبدها نشان داده شده است که مزایای مثبت بازگشت به خطر را ارائه می دهند. شکل 11 نشان می دهد که شامل یک تخصیص ثابت به مقدار FX و حرکت FX در یک مدل 60:40 سهام/اوراق بهادار می تواند مرز کارآمد را به سمت بالا تغییر دهد. این افزایش کارآیی عمدتاً از این واقعیت ناشی می شود که سبدها می توانند با بازدهی که مورد انتظار کلی مثبت است ، یک جریان غیر مرتبط با بازده ارائه دهند.
با این وجود لازم به ذکر است که روندهایی که در گذشته برگزار می شود لزوماً در آینده حفظ نخواهد شد. تحقیقات مداوم در مورد رفتار اخیر و مورد انتظار سبدهای ارزی برای اطمینان از ادامه ارائه این مزایای خطر/بازگشت بسیار مهم است.
خلاصه
صاحبان دارایی می توانند از ارز به صورت استراتژیک و تاکتیکی و همچنین در ایجاد سبدهای مخروط استفاده کنند که می توانند جریان های برگشتی نامربوط را فراهم کنند.
نقطه شروع قرار گرفتن در معرض ارز به شدت بر "خطر" ارز پایه آن و تقسیم دارایی آن بین دارایی های خطرناک و کمتر ریسک پذیر است.
تخصیص ارز استراتژیک به طور معمول برای اهداف مدیریت ریسک است ، نه تولید بازگشت.
با استفاده از تاکتیکی ارز ، سرمایه گذاران چند دارایی هدف این هستند:
- حساسیت های کلان اقتصادی و دارایی ارز را درک کنید
- برای تولید بازده از ارزها به عنوان پروکسی های مایع یا کارآمد برای سایر نماهای کلاس دارایی و دیدگاههای موضوعی گسترده استفاده کنید
- سناریوهای خطر خاص را مشخص کنید و در نظر بگیرید که کدام موقعیت های ارزی ممکن است در هر یک از آنها به خوبی کار کند تا در برابر خطرات سناریوی خاص محافظت کند
- استفاده از ارزها را با پرچین های سنتی تر مانند اوراق قرضه دولتی و طلا مقایسه کنید.
سرانجام ، سبد های ارزی سیستماتیک می توانند با تهیه جریان های غیر مرتبط با بازده و افزایش کارایی نمونه کارها ، نقش مفیدی در پرتفوی های چند دارایی داشته باشند.
[1] نسبت پرچین ارز مناسب چیست؟شرودرز ، فوریه 2019.
آموزش مقدماتی فارکس...
برچسب :
نویسنده : علیرام نورایی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
