آخرین مطالب
امکانات وب


یک اعتراض معروف بازار سهام وجود دارد که "قیمت سهام قلمرو پاسخ است ، نه یک پیش بینی."این ممکن است با مشاهده پاسخ به عنوان مدیریت ریسک ، به اهمیت مدیریت ریسک اشاره کند ، اما از نظر من ، این حداکثر به نظر می رسد در مورد یک مفهوم مهم فراتر از آن صحبت می کند.
پاسخ نیز به طور گسترده در قلمرو پیش بینی گنجانده شده است. اگر در هنگام کاهش بازار سهام سهام خریداری کنید ، این بیشتر شبیه پیش بینی است که قیمت سهام به جای قیمت فعلی در آینده افزایش می یابد. با این حال ، این پاسخ یک شرط جهت مبهم نیست ، بلکه پیش بینی یک حرکت قیمت آینده (واکنش) برای یک رویداد خاص (عمل) است ، و همچنین درست است که بسیاری از الگوهای که چنین پیش بینی هایی را در بازار وجود دارند. Technologies Qraft ، جایی که من کار می کنم ، همچنین شرکتی است که روش شناسی را برای ضبط این نوع الگوهای از طریق فناوری هوش مصنوعی تحقیق می کند.
اگرچه قیمت نتیجه دلایل مختلف است ، جالب ترین و مهمترین ویژگی بازار مالی این است که حرکت قیمت (عمل) خود به عنوان یک عامل بسیار مهم منجر به حرکت بعدی قیمت (واکنش) عمل می کند. همه شرکت کنندگان در بازار با اجرای تصمیمات خود به حرکت قیمت کمک می کنند ، اما با دریافت مداوم بازخورد از قیمت بازار ، تحت تأثیر حرکت قیمت و آزمایش و تجدید نظر در فرضیه های خود قرار می گیرند. این پدیده ای است که برای همه بازارها و نه فقط بازار سهام مشترک است و بزرگترین منبع آلفا است. می توان گفت که نظریه بازتابی جورج سوروس نیز به طور گسترده ای یکسان است.
الگوهای زیادی وجود دارد که در آن حرکات قیمت بعدی تحت تأثیر حرکات قیمت قرار می گیرد. این الگوی به طور عمده در قالب حرکت یا رگرسیون متوسط ظاهر می شود ، و در مورد استراتژی C ، که در گزارش مدیریت دارایی هوش مصنوعی ظاهر می شود ، بسیار خوب است وقتی سهام فروش کوتاه که هر روز با نسبت افزایش و خرید به شدت افزایش می یابدسهام که بیشترین میزان را با نسبت سقوط کاهش داده اند. این یک استراتژی میانگین برگشت است که نتیجه می گیرد.
در این مقاله ، ما می خواهیم به نمونه هایی از الگوهای بپردازیم که می تواند نگاهی دقیق تر به معنای ساختار قیمت بازار سهام داشته باشد.
الگوهای بازده شکاف و بازده داخلی.
بیشتر بازارهای سهام دارای دهانه و بسته شدن هستند و در مورد بورس اوراق بهادار نیویورک ، هر روز زنگ در افتتاح و بسته شدن برای بزرگداشت مراسم افتتاح و بسته شدن زنگ می زند. تیم QRAFT همچنین هنگام دعوت به NYSE در حالی که لیست qraft AI رانده شده ETF را که توسط AI بدون مداخله انسانی اداره می شود ، به NYSE زنگ بسته بود.
زمان قابل توجهی بین بسته شدن و باز شدن روز بعد وجود دارد ، و اطلاعات حاصل از این مدت زمان به یکباره به عنوان تغییر قیمت در زمان افتتاح منعکس می شود. این تغییر قیمت شکاف نامیده می شود. وقتی می گوییم شکاف بالا ، قیمت افتتاح وقتی از قیمت بسته شدن روز گذشته بالا می رود ، و وقتی می گوییم شکاف پایین می آید ، از زمانی شروع می شود که قیمت بازار پایین تر از قیمت بسته شدن روز گذشته باشد. بنابراین ، بازگشت روزانه (P) مجموع بازگشت شکاف (G) و بازگشت داخل (D) است.
به طور دقیق تر ، با مفهوم مرکب ، (1+p) = (1+g)*(1+d).
یک الگوی مشهور این است که یک شکاف معمولاً دارای بازده مثبت و بازگشت داخل بازده منفی است. این الگوی با احتمال زیاد در بازارهای سهام در سراسر جهان ، به ویژه در سهام کوچک کلاه ظاهر می شود. اگرچه علامت و جهت بازگشت شکاف و بازده داخل روز برای هر شاخص تا حدودی متفاوت است ، اما در بسیاری از شاخص ها پدیده مشابهی مشاهده می شود ، از جمله شاخص S& P که مربوط به دهه 1920 و شاخص Nikkei از سال 1949 است.
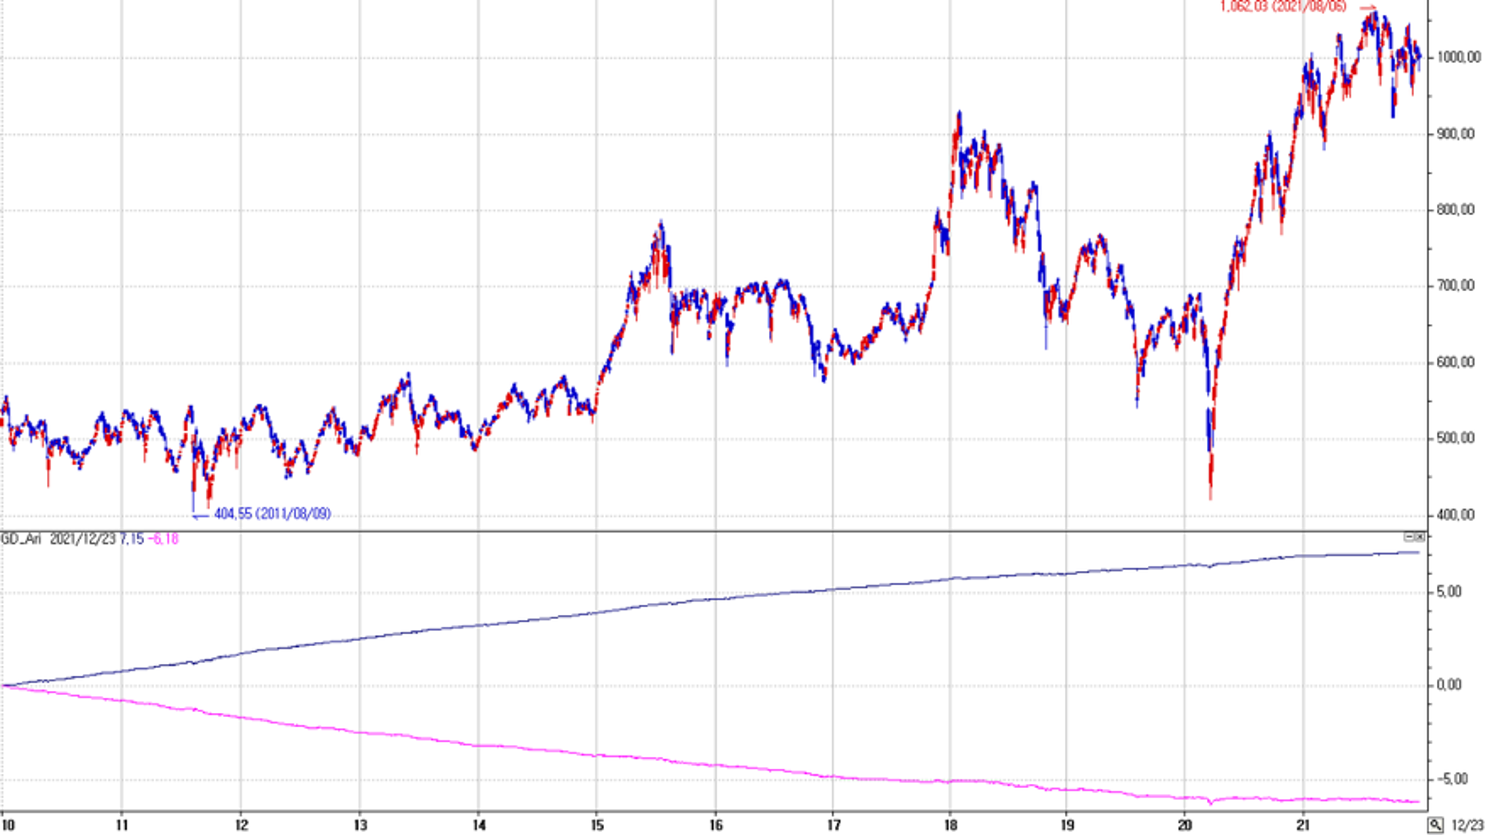
قسمت پایین نمودار بالا نمودار است که با گرفتن یک نمودار شمعدانی روزانه از شاخص کامپوزیت KOSDAQ از سال 2010 تا به امروز ، تجزیه و تحلیل روزانه بازگشت به Gap Retu G (خط آبی) و بازگشت Intraday D (خط صورتی) و بازگشتبه ترتیب آنها را جمع می کند. نمودار شاخص Kosdaq Daily P Pat جمع آوری شده (تقریباً مشابه نمودار شاخص کامپوزیت KOSDAQ) تصادفی به نظر می رسد ، اما اگر به داخل نگاه کنید ، Gap Retu G تمایل مثبت نسبتاً قوی دارد و بازگشت Intraday D دارای نسبتاً قوی استمنفی. مشاهده می شود که در مورد شاخص Kosdaq تمایل وجود دارد ، همچنان از طریق شکاف بالا می رود و در طول داخل (به صورت تصادفی) به سقوط خود ادامه می دهد. اگر به نتیجه مرکب نگاه کنید ، به یک نمودار نمایشی تر تبدیل می شود. علت این الگوی به روش های مختلفی مورد تجزیه و تحلیل قرار گرفته است ، مانند "افراد عمدتا با قیمت افتتاحیه تجارت می کنند و موسسات عمدتاً با قیمت بسته شدن تجارت می کنند" و "به دلیل تأثیر بیش از حد بر قیمت افتتاح" و غیره ، اما مشخص نیستنتیجه گیری هنوز حاصل شده است.
به منظور ایجاد سود معاملات فقط از طریق این الگوی ، برای یافتن سیگنال قوی تر در ساختار بازار سهام کره ، جایی که مالیات معاملات و هزینه های معامله زیاد است (مالیات معامله 30bps) نیاز به تحقیقات بیشتری دارد. از سال 2002 تا کنون ، عملکرد تجمعی G- مؤلفه حدود 1200 ٪ است و به طور روزانه حدود 0. 1-0. 2 ٪ است که پایین تر از مالیات معامله است. با این حال ، واضح است که برای فروش سهام حداقل برای فروش حداقل با قیمت باز و خرید با قیمت بسته شدن هنگام خرید سهام سودمند است. و اگر شما یک سازنده بازار یا یک کارگزار اجرا هستید ، می توانید با استفاده از این الگوی برای تجارت ، درآمد اضافی ایجاد کنید.
با بازگشت به داستان اصلی ، بیایید نگاهی دقیق تر به چگونگی تأثیر حرکات قیمت بر حرکات قیمت بعدی بیندازیم. یک فرضیه طبیعی این است که اندازه یا جهت G (نشانه بازگشت شکاف) بر D بعدی تأثیر می گذارد ، یا اینکه اندازه یا علامت D بر G بعدی تأثیر می گذارد.
برای تأیید این موضوع ، اجازه دهید دوباره G را به دو مؤلفه تجزیه کنیم.
G1: اگر بازگشت D قبل از شکاف صفر یا مثبت باشد. به عبارت دیگر ، هنگامی که بازگشت داخلی قبلی مثبت است ، G1 بازگشت شکاف بعدی است. در غیر این صورت ، G1 به عنوان 0 در نظر گرفته می شود.
G2: اگر بازگشت D قبل از شکاف منفی باشد ، یعنی وقتی بازگشت داخلی قبلی منفی است ، G2 بازده شکاف بلافاصله پس از آن است ، در غیر این صورت G2 0 است.
اکنون G = G1 + G2 ، هر روز یکی از G1 و G2 صفر است.
اگر D به همان روش تجزیه شود ، D = D1 + D2 ، و هر روز یا D1 یا D2 0 می شود.
به عبارت ساده ، نرخ روزانه بازده p = G1 + G2 + D1 + D2. به طور دقیق ، (1+P) = (1+G1)*(1+G2)*(1+D1)*(1+D2) ، اما تفاوت آن چندان عالی نیست.
اگر G1 و G2 از خصوصیات متفاوتی برخوردار باشند یا D1 و D2 خصوصیات متفاوتی را نشان می دهند ، این شواهد قوی است که نشان می دهد علامت عملکرد G و D ، که تغییر قیمت بلافاصله قبل از آن است ، بر حرکت قیمت بعدی تأثیر می گذارد. و در عمل ، این پدیده مشاهده می شود.
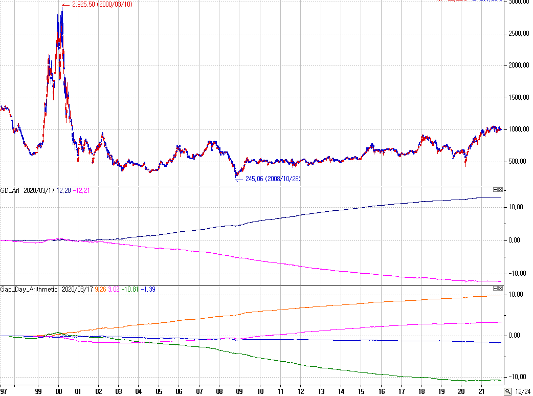
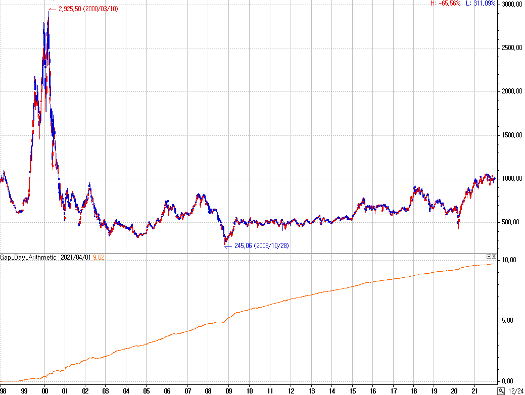
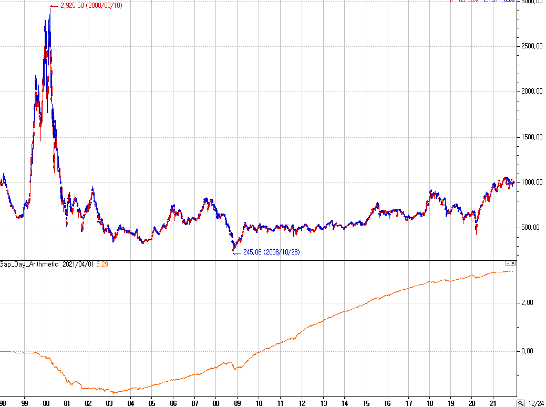
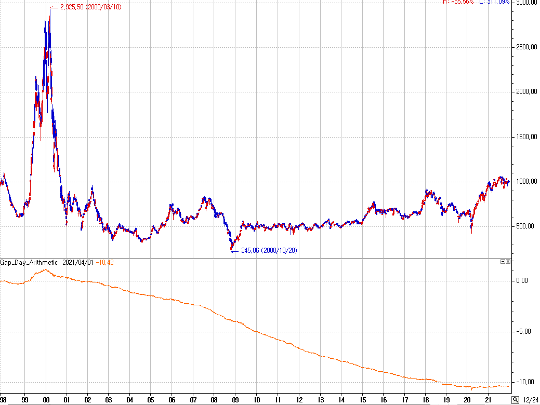
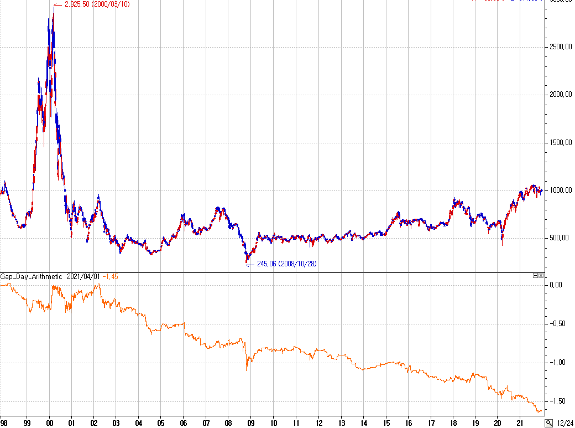
[شاخص کامپوزیت روزانه KOSDAQ از 1997-06-02 تا 2021-12-24]
G1 رویداد: 2752 بار / بازده تجمعی 976 ٪ / میانگین بازده 0. 35 ٪ G2 رویداد: 3380 بار / بازده تجمعی 334 ٪ / میانگین بازده 0. 10 ٪ D1 رویداد: 4544 بار / بازده تجمع ی-1067 ٪ / میانگین بازد ه-0. 23 ٪ D2 رویداد:1588 بار / بازده تجمع ی-161 ٪ / میانگین بازد ه-0. 10 ٪
احتمال بازگشت (+) بازده شکاف: 74 ٪ احتمال بازده (-) بازده داخلی: 55 ٪
از این واقعیت که اجراهای G1 و D1 قوی هستند (از نظر ارزش مطلق) ، می توان دریافت که بازگشت شکاف دارای یک گرایش به دنبال گرایش است و بازده داخلی تمایل به معکوس قوی دارد. هنگامی که یک بازگشت داخلی افزایش می یابد ، قدرت شکاف روز بعد قوی است و هنگامی که شکافی به وجود می آید ، قدرت بسته شدن با بازگشت منفی در داخل آن روز قوی است.
تفاوت در توزیع بازده بین G1 و G2 و توزیع بازده بین D1 و D2 کاملاً مشخص است. میانگین بازده حدود 2-3 بار افزایش می یابد و نوسانات 15 تا 30 ٪ کاهش می یابد. این می تواند شواهد خوبی باشد که نشان می دهد نشانه بازگشت شکاف بر بازگشت بعدی روزه تأثیر می گذارد و این که نشانه بازگشت داخل روز بر بازگشت شکاف روز بعد تأثیر می گذارد.(البته لازم است تعیین شود که آیا این یک رابطه علیت مستقیم است یا اینکه آیا همزمان تحت تأثیر سایر عوامل قرار می گیرد)
مدل مارکوف
از این واقعیت که ، به طور متوسط ، G یک نیروی رو به بالا و D دارای نیروی نزولی است ، جریان انتقال زیر را می توان در نظر گرفت.
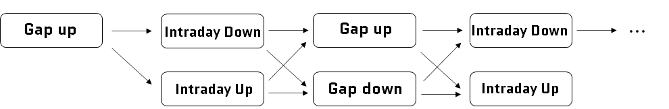
Since G has a tendency of (+) and D has a tendency of (-), the performance of the gap up> intra-day down> gap up> intra-day down patte will be probable. In particular, even if an intraday rise occurs due to other factors in the middle of the market due to the strong (+) tendency of G1, there is a high probability of retuing to the gap up through the power of G1. And it is highly probable that the chain will continue to fall, followed by a gap up > intraday down > gap up >intraday پایین
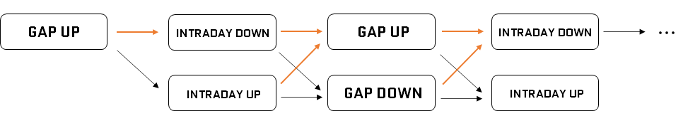
این را می توان به عنوان یک زنجیره مارکوف به شرح زیر بیان کرد.
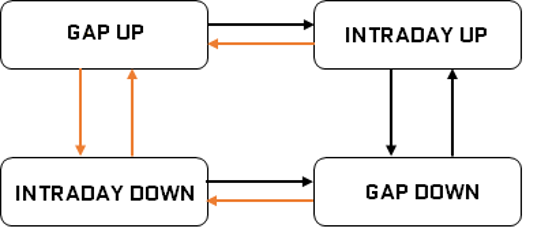
در این چارچوب ، هر ایالت و احتمال انتقال بین حالتها دقیق تر می تواند تخمین زده شود. فرایند فوق فقط رابطه بین شکاف بالا ، شکاف سقوط ، افزایش داخلی و سقوط داخلی را نشان می دهد ، اما در پایان ، کاری که همه Quants انجام می دهند اضافه کردن یا به روزرسانی حالت ها (گاهی اوقات حالت پنهان است) و احتمالات انتقال و انتقالبازپرداخت با توجه به عوامل مختلف این زنجیره مارکوف. نتیجه نهایی ضبط الگوهای غیر تصادفی در داده ها از طریق فناوری هوش مصنوعی در QRAFT نیز می تواند در این نوع نمودار بیان شود. یادگیری ماشین بر اساس این چارچوب نیز یک روش معتبر است. به عنوان مثال ، با تقسیم حالت افزایش شکاف به اندازه بازده شکاف به جای اینکه به سادگی علامت شکاف را نشان دهید ، آن را به حالت های متعدد تقسیم کنید (به عنوان مثال اندازه بزرگتر شکاف ، واکنش بعدی بیشتر) یا افزایش تعداداز حالتهای دیگر از طریق متغیرهای دیگر (به عنوان مثال هنگامی که خبرهای شکاف و احساسات خوب با هم ترکیب می شوند ، واکنش پیگیری بزرگ است) و روش هایی مانند اضافه کردن یک حالت پنهان برای ایجاد یک ساختار مخفی مارکوف می تواند با یادگیری ماشینی نزدیک شود.
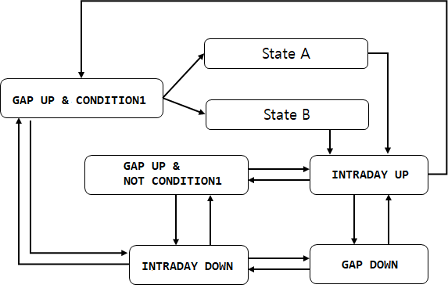
بینش از دوره حباب IT
برای به دست آوردن بینش بیشتر ، بیایید به داده های دوره حباب Kosdaq IT نگاه کنیم. آشفته ترین دوره در Kosdaq از سال 1997 تا 2001 بود. بحران صندوق بین المللی پول در اواخر سال 1997 در کره رخ داد و این دوره بین ایجاد حباب IT و فروپاشی کامل آن است. در کمتر از یک سال 6 برابر افزایش یافته است ، و همچنین در کمتر از یک سال افت بیش از 80 ٪ وجود دارد.
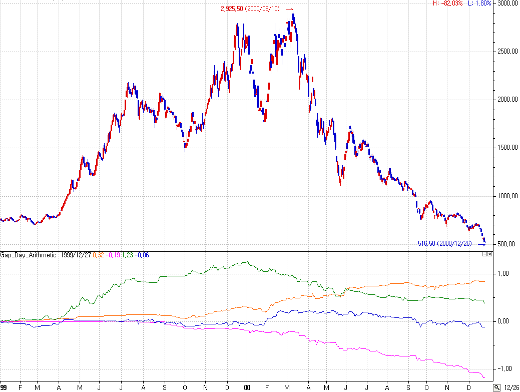
نمودار فوقانی شاخص کامپوزیت KOSDAQ است و نمودار پایین بازده تجمعی G1 (نارنجی) ، G2 (صورتی) ، D1 (سبز) و D2 (آبی) تجزیه می شود. در این دوره ، برخی از پدیده های غیرمعمول مشاهده می شود که با دوره های دیگر متفاوت است.
1) ارتفاع مؤلفه D1
جالب اینجاست که در این دوره ، Kosdaq افزایش یافت و به طور عمده از طریق مؤلفه D ، به ویژه D1 ، تا قله دوم افزایش یافته است. این تنها زمانی است که مؤلفه D از زمان تولد شاخص Kosdaq برای مدت زمان قابل توجهی بالا می رود.
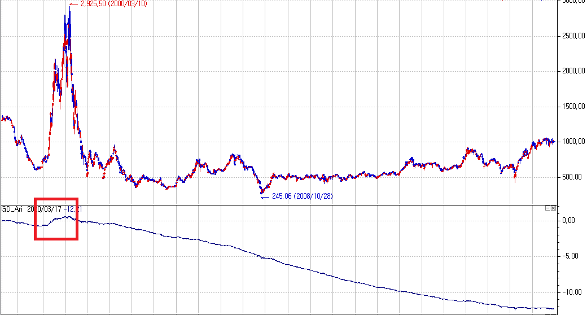
در بخش طولانی از سال 1997 تا 2021 ، مؤلفه ای که به شدت سقوط می کند D1 است و مؤلفه ای که به شدت بالا می رود G1 است. با این حال ، این بار متفاوت بود. اگرچه میزان کاهش نمودار جمع آوری D پس از کند شدن Covid کاهش می یابد ، دوره حباب IT اولین و آخرین باری است که خود D خود افزایش یافته است. علاوه بر این ، تقریباً تمام ظهور مؤلفه D در این دوره توسط مؤلفه D1 ساخته شده است (به طور مداوم به اوج 2 می رسد) ، و بازگشت D2 فقط به طور خلاصه در آخرین صعود بالا می رود (از کمترین کوتاه مدت بعدقله 2 به قله 3) و سپس طبق معمول دوباره پایین می رود.
2) قطره قطعات G2
مؤلفه G1 حتی در این دوره تلاطم روند صعودی خود را ادامه داد. حتی وقتی حباب IT در هم ریخت ، مؤلفه G1 همچنان رو به افزایش است. حتی در یک بازار پایین قوی ناشی از فروپاشی حباب IT ، استراتژی خرید با قیمت بسته شدن و فروش با قیمت افتتاحیه روز بعد که بازگشت داخل (+) (مؤلفه G1) توانست سود پایدار ایجاد کندبشر(اگر هزینه های معامله گنجانده نشود ، حدود 35 ٪ سود حتی در دوره پشت سر هم حباب IT به مدت 9 ماه تولید می شود.) روند صعودی پایدار G1 در این دوره نیز از این قاعده مستثنی نبود.
آنچه غیرمعمول است مؤلفه G2 است. G2 در این دوره همچنان رو به کاهش است. این اولین و آخرین باری است که نمودار بازده تجمعی G2 بیش از سه سال کاهش یافته است.(در طول بحران مالی سال 2008 ، G2 به طور خلاصه برای یک چهارم سقوط کرد)
3) حباب بالا می رود و می افتد
آنچه که ظهور حباب IT سخت بود ، عمدتاً مؤلفه D1 تا اوج دوم بود. ظهور به سمت بالاترین (اوج سوم) عمدتاً توسط G1 و D2 هدایت می شد. این امر غیرمعمول است با توجه به اینکه مؤلفه D معمولاً دارای نرخ منفی بازده است. بازگشت (+) D1 به این معنی است که روند صعودی حتی در طول داخل کشور ادامه می یابد که بازار با یک شکاف شروع می شود.
به طور کلی ، D1 قوی ترین (-) گرایش را نشان می دهد. GAP UP پاسخی به اطلاعات مربوط به بسته شدن بازار تا افتتاح روز بعد است. از آنجا که این واکنش عمدتاً بیش از حد واکنش رخ می دهد ، اندازه افزایش شکاف معمولاً اغراق می شود و تمایل به تحقق سود در نتیجه افزایش شکاف افزایش می یابد. در نتیجه ، D1 در اکثر بخش ها جریان منفی را نشان می دهد.
با این حال ، اوضاع در دوره حباب IT کاملاً متفاوت بود. اگر تخیل خود را اضافه کنم ، این دوره دوره ای بود که انرژی بازار در حال جوش بود ، بسیاری از سرمایه گذاران انفرادی با روحیه سوداگری مسلح بودند و تعداد زیادی از معامله گران روز به لطف معرفی سیستم تجارت آنلاین خانه تولید انبوه شدند. و نوسانات عالیاین گروه از سرمایه گذاران به جای تفسیر اطلاعات از بازار نزدیک به افتتاحیه ، افزایش این شکاف را به عنوان خبرهای مثبت مثبت و خریداری شده در داخل داخل کشور تشخیص دادند و افزایش قیمت ناشی از این خرید باعث تحریک سایر خریداران می شود. بر این اساس ، مؤلفه D1 توانست به جای یک روند نزولی در یک دوره عادی ، روند صعودی قوی را نشان دهد. از این منظر ، قابل درک است که مؤلفه G2 ، که تمایل (+) را در دوره عادی نشان می دهد ، زیاد افزایش نمی یابد. G2 به معنای بازگشت شکاف در هنگام بازگشت منفی داخلی است. از منظر یک معامله گر یک روز ، انگیزه زیادی برای شرط بندی در قیمت بازار روز بعد که بازده داخلی منفی بود وجود نخواهد داشت. این دوره بازاری بود که بر اساس معاملات روزمره تحت سلطه معاملات روز بود. تصادفی نیست که G1 (شکاف پس از بازگشت مثبت در داخل درونی) و D2 (ریباند داخلی پس از سقوط GAP) منجر به افزایش نهایی به آخرین صعود قبل از فروپاشی نهایی ، نه D1.
اگرچه هنوز یک نمونه اولیه است ، شواهدی وجود دارد که می توان پیش بینی تداوم و زمان تغییر در رژیم کل بازار یا سهام فردی را تا حدی از طریق تجزیه و تحلیل حرکات G1 ، G2 ، D1 ، D2 یا موارد مشابه پیش بینی کرد. شاخص ها. نتایج تحقیقاتی قابل توجه به نتیجه می رسد که می توان نیروهای خرید یا فروش را ضبط کرد. در برخی موارد ، نتایج مشابه را می توان از داده های داخلی بدست آورد.
کار: آلفا یکپارچه با فرآیند ML
شاخص KOSDAQ یک شاخص کامپوزیت از همه سهام است ، اما اگر به سهام فردی بروید ، الگوهای متنوع تر و جالب تر یافت می شود. برخی از این الگوهای می توانند بلافاصله در تجارت واقعی بهبود یافته و مورد استفاده قرار گیرند.
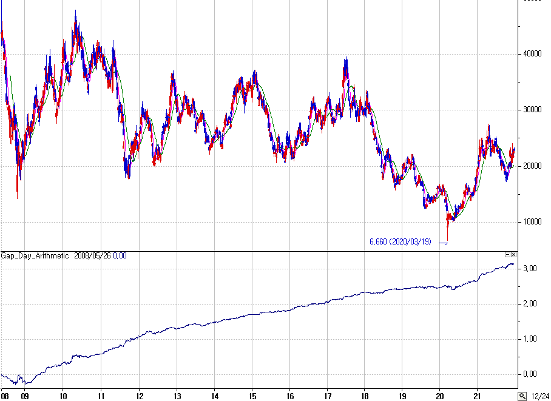
نمودار بالا یک نمودار (شمعدان ، روزانه) از معاملات آتی سهام در بازار کره است. مشاهده می شود که مؤلفه G1 به وضوح شیب دار به سمت بالا است. از آنجا که این یک آتی سهام واحد است ، بار هزینه های معامله بسیار کم است و اگر حجم معاملات کافی باشد ، استراتژی خرید معاملات آتی با قیمت بسته در مورد افزایش داخلی و انحلال آینده با قیمت افتتاحیهروز بعد امکان پذیر است. اگر با مبنای مرکب محاسبه شود ، بازده 2000 ٪ است (این زمانی است که هزینه معاملات و حجم معاملات در نظر گرفته نمی شود). در مقایسه با سهام که در مدت مشابه به نصف کاهش می یابد ، عملکرد بسیار خوبی است.
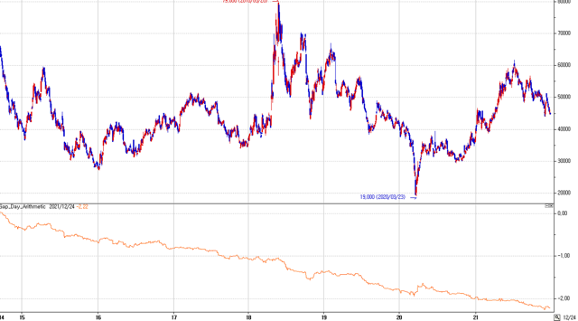
مؤلفه D2 برای معاملات آتی سهام در سهام دیگر. روند نزولی واضح و پایدار وجود دارد ، و از آنجا که این یک آینده است ، بازده سالانه بیش از 30 ٪ از طریق استراتژی کوتاه D2 امکان پذیر است.(اگر هزینه و حجم معاملات در نظر گرفته نشده باشد) می تواند یک استراتژی خوب برای آزمایش بسیاری از سهام در بسیاری از بازارها و ایجاد سبد اجزای معنی دار G1 ، G2 ، D1 ، D2 باشد.
The crypto market is also a market in which a chain of the strong action-reaction patte is taking place. Perhaps because there are many speculative participants and day traders, and the proportion of individual participants who move well in behavioural economics is high, this inefficiency appears to be large. The crypto market is traded 24 hours a day, so the concept of a gap does not exist, but if you define (or train) an appropriate keel with variables such as price fluctuations, transaction volume, and specific events, you can create a model of action >ساختار واکنش ، مانند الگوهای موجود در این روش به نظر می رسد بسیار خوب کار می کند.
حتی برای سهام مجرد ، اگر انواع ساختارهای واکنش عمل را از دیدگاه های مختلف مانند بخش ها ، عوامل و قیمت ها و غیره ایجاد می کنید و الگوهای معنی دار را استخراج کرده و آنها را محاسبه کرده و آنها را با هم کار می کنید ، می توانید عملکرد و هزینه های قوی را بدست آوریدمی توان به شدت کاهش یافت. در مورد معاملات روزانه مانند G1 ، G2 ، D1 و D2 ، مدیریت هزینه معاملات بسیار مهم است زیرا نرخ گردش مالی بسیار بالا است. بنابراین ، فقط مقدار خالص لازم است که در نهایت اجرا شود. در نتیجه ، هزینه های معامله به میزان قابل توجهی کاهش می یابد. به طور خاص ، در مواردی که فقط قیمت های بسته شدن و باز کردن معامله می شوند ، مانند G1 ، G2 ، D1 و D2 ، زمان تجارت می تواند دقیقاً همسان باشد و این اثر بیشتر است. در این سبد شبکه ، یک بار دیگر ، آلفا از داده های سطح داده های تیک از طریق فناوری اجرای AX ACT مبتنی بر یادگیری تقویت آموخته شده است تا بار دیگر هزینه های معامله را کاهش دهد.
زمینه های کمی وجود دارد که نتایج تحقیقات منجر به بازخورد مستقیم و پاداش های عالی به اندازه بازار مالی می شود. ما می خواهیم از حمایت از افراد با استعداد از زمینه های مختلف که اسرار حرکت قیمت را در بازار مالی از طریق فناوری هوش مصنوعی کشف می کنند ، بخواهیم. حتی اگر هیچ تجربه ای در زمینه مالی ، مدیریت دارایی یا تجارت ندارید ، در صورت تخصص در علم یا مهندسی یا هوش مصنوعی و GRIT ، می توانید در سکو به نام QRAFT به نتایج عالی برسید.
سلب مسئولیت
*عملکرد گذشته ممکن است نشانگر نتایج آینده نباشد.
*این ماده برای اهداف اطلاع رسانی تهیه شده است و به منظور درخواست فروش محصولات سرمایه گذاری مالی مانند وجوه قابل استفاده نیست.
*این ماده می تواند حاوی محتویات ثبت اختراع در انتظار یا ثبت شده توسط QRAFT Technologies ، Inc.
آموزش مقدماتی فارکس...
برچسب :
نویسنده : علیرام نورایی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
