آخرین مطالب
امکانات وب


معکوس ریسک یک اصطلاح متداول در بازارهای FX است. به طور خاص ، یک ریسک معکوس:
- یک استراتژی گزینه ای برای ترکیب خرید همزمان تماس های خارج از پول (PUS) با فروش خارج از پول (تماس). گزینه ها همان تاریخ انقضا و دلتاهای مشابه را دارند.
- دیدگاه بازار در مورد ارز اساسی و نوسانات ضمنی.
- منشأ واژگونی ریسک را توصیف می کند
- لبخند نوسانات و پوستی را تعریف می کند
- نمونه خاصی از نقل قول ها را بررسی می کند
- یک مثال محافظت از آن را بررسی می کند
منشأ واژگونی ریسک
واژگونی ریسک دارای زیربنای محدودیت های مدل قیمت گذاری گزینه Black Scholes Merton (BSM) است. یکی از محدودیت ها این است که BSM توزیع عادی را فرض می کند. هرکسی که در بازارهای FX Spot شرکت کند به شما می گوید که محدوده قیمت چیزی غیر عادی است! در عمل ، بازارهای ارزی آنچه را که از نظر آماری به عنوان لپتوکورتوز شناخته شده است ، دنبال می کنند. به تعبیر لایمن ، این بدان معناست که زیربنایی با قیمت های شدید از بازار مکان فعلی بیشتر از آنچه که توزیع عادی نشان می دهد ، تجارت خواهد کرد. عملکرد قیمت در این سطوح شدید به "دم چربی" گفته می شود.
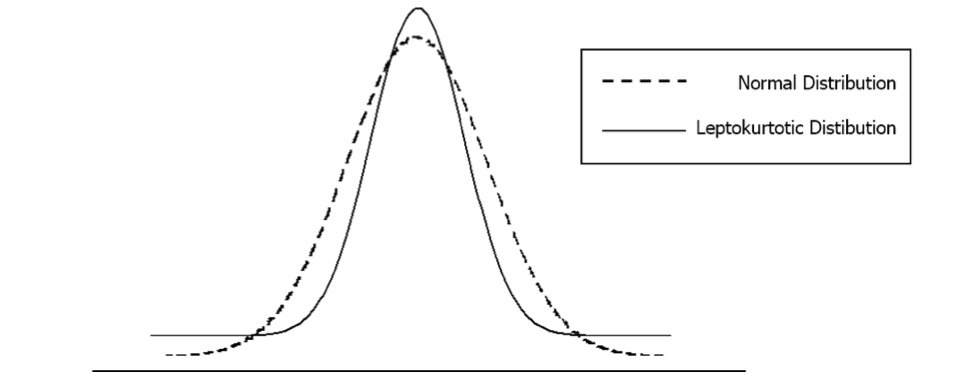
شکل 1: توزیع عادی در مقابل توزیع لپتوکورتوتیک
لبخند نوسانات
اگر اقدامات بیشتر قیمت در این سطوح شدید از آنچه توسط مدل پیشنهاد شده است رخ دهد ، معامله گر گزینه نوسانات را بالاتر می گذارد تا احتمال افزایش تجارت اساسی در "دم چربی" را به خود اختصاص دهد. نتیجه نهایی این است که نوسانات ضمنی برای گزینه های خارج از پول (OTM) و درون پول (ITM) و گزینه های At-the-Money (ATM) بیشتر خواهد بود. اگر در انتظارات بازار از قیمت اساسی تعصب وجود نداشته باشد ، تصویر نوسانات در مورد نوسانات AT-the-Money متقارن است. این معمولاً به عنوان "لبخند نوسانات" گفته می شود. در شکل 2 توجه کنید که چگونه نوسانات متقارن در اطراف دستگاه خودپرداز به جلو است.
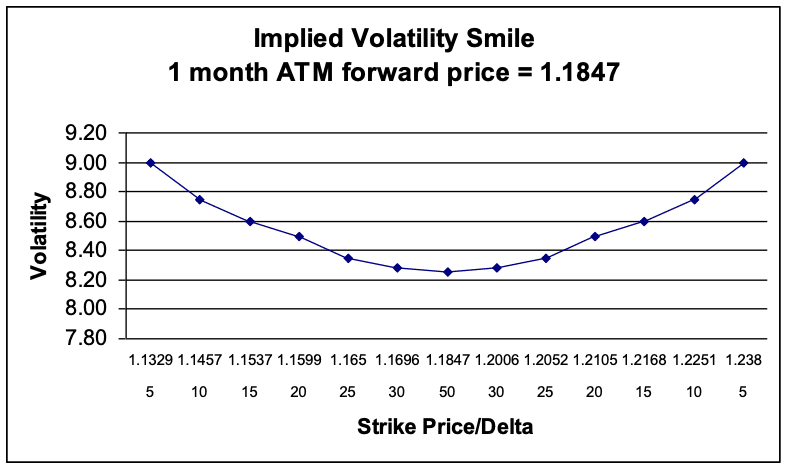
شکل 2: لبخند نوسانات نظری - USD/CAD
ناپایداری
در عمل ملاحظات عرضه و تقاضا به همراه انتظارات بازار در قیمت های گزینه وجود دارد. این امر نوسانات را برای تماس های ITM (OTM) نسبت به موارد قرار داده شده (تماس) سوق می دهد. این به عنوان "skew" گفته می شود. معکوس ریسک تفاوت در نوسانات را بیان می کند. از نظر تئوری ، اگر انتظار می رود یک ارز قدردانی کند ، تماس ها از طریق برنامه ها مورد علاقه قرار می گیرد و خریدار تماس با نوسانات بالاتری نسبت به قرار می گیرد.
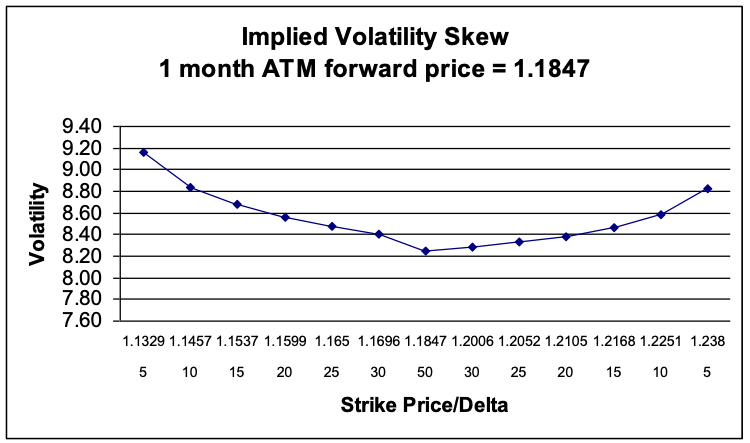
شکل 3: نوسانات SKEW - USD / CAD منبع: Superderivatives
با نگاهی به شکل 3 ، توجه داشته باشید که چگونه فواصل می شود زیرا CAD از آن قدردانی می کند. تفسیر این است که بازار انتظار دارد که CAD از نوسانات و یا ضمنی به سمت بالاتر قدردانی کند.
مثال
این بازار معیار دلتا 25 (0. 25) را برای نقل قول های معکوس ریسک ایجاد کرده است. به عنوان مثال ، فرض کنید بازار انتظار دارد که CAD در برابر دلار قدردانی کند. یک معامله گر به نقل از 1 ماهه 25 Delta USD/CAD Risk از 15 -. 28 ٪ در جایی که تماس های CAD از طرف CAD استفاده می شود ، نقل می کند. براساس این اطلاعات ، معامله گر مایل به انجام هر یک از موارد زیر است ، با فرض نوسانات 8. 50 ٪:
- 25 تماس/CAD DELTA USD USD را با 8. 65 ٪ خریداری کنید و تماس USD/CAD را با 8. 50 ٪ بفروشید. معامله گر 15 ٪ را پرداخت می کند
- 25 تماس با Delta USD Put/ CAD را با 8. 78 ٪ بفروشید و تماس USD/ CAD را با 8. 50 ٪ خریداری کنید. معامله گر گسترش . 28 را کسب می کند
در اصل ، فروشنده مایل به خرید تماس با USD/CAD با 8. 65 ٪ و فروش تماس با USD/CAD با 8. 78 ٪ است. فروشنده در حال ارائه نقل قول "انتخاب" برای فروش تماس USD/CAD یا خرید USD Call/CAD در 8. 50 ٪ است.
نمونه
فرض کنید یک شرکت آمریکایی در حال وارد کردن کالا از آلمان است و به یورو صورتحساب می شود. فاکتور 1،000،000 یورو است و در طی سه ماه قرار است. این شرکت نگران است که دلار کم ارزش باشد. فرض کنید قیمت های فعلی بازار به شرح زیر است:
| نقطه | 1. 2073 |
| رو به جلو | 1. 2146 |
| یورو با 25 Delta Strike/Vols تماس بگیرید | 1. 2519 / 9. 15 ٪ |
| حق بیمه | 800 دلار |
| Eur Strike/Vols | 1. 1779 / 8. 95 ٪ |
| حق بیمه | 800 دلار |
برای محافظت از موقعیت ، این شرکت یک تماس/دلار یورو را در 25 دلتا خریداری می کند و یک تماس/USD مربوط به یورو را به فروش می رساند.
شکل 4 قرار گرفتن در معرض شرکت در سه ماه را نشان می دهد. فرض کنید قیمت 3 ماهه فعلی 1. 2146 است و شرکت می تواند با این قیمت نرخ ارز رو به جلو را قفل کند. از این رو ، این معیار آنها برای مقایسه پرچین با استفاده از معکوس ریسک خواهد بود.
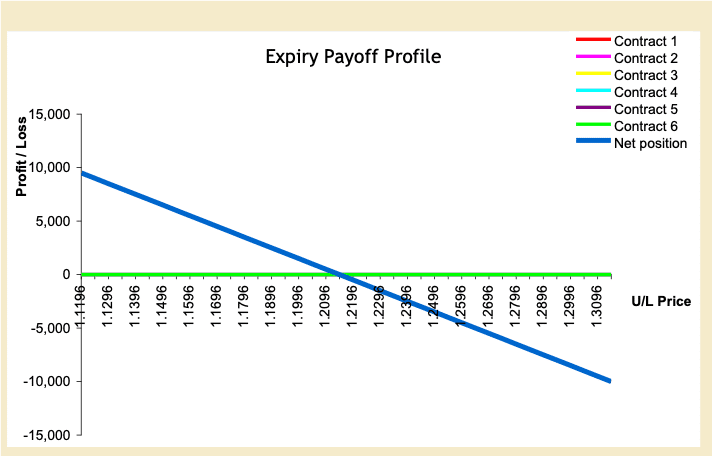
شکل 4: قرار گرفتن در معرض خالص شرکت ایالات متحده
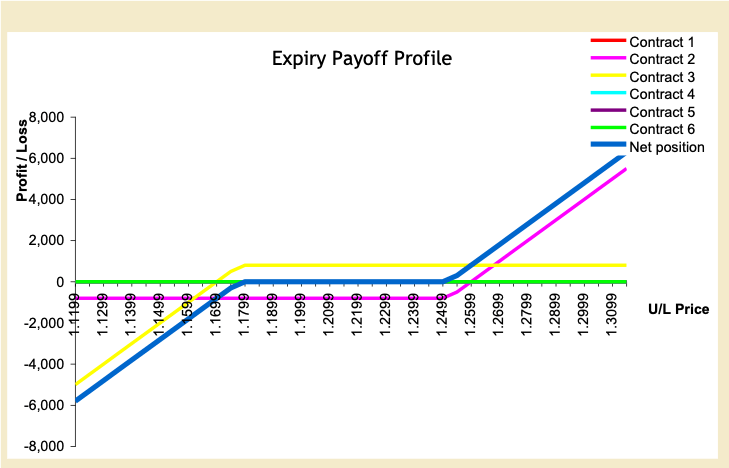
شکل 5 معکوس خطر را نشان می دهد. قرارداد 2 تماس EUR / USD است. قرارداد 3 تماس EUR PUT /USD است. خط آبی موقعیت خالص دو قرارداد است
شکل 5: معکوس ریسک
شکل 6 دو موقعیت را در نتیجه آنچه معمولاً به عنوان موقعیتی از آن یاد می شود ، ترکیب می کند. قرارداد 1 قرار گرفتن در معرض اصلی شرکت در یورو است. قرارداد 2 تماس EUR / USD است. قرارداد 3 تماس EUR PUT / USD است. خط آبی موقعیت خالص سه قرارداد (قرار گرفتن در معرض) است.
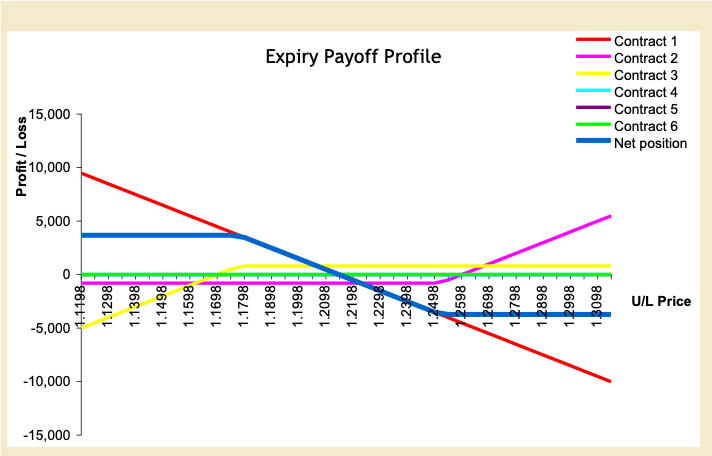
شکل 6: قرار گرفتن در معرض ترکیبی شرکت آمریکایی با وارونگی ریسک
جالب است بدانید که این شرکت بیشتر به اثربخشی پرچین توجه دارد. از طرف دیگر ، معامله گر بیشتر به جنبه های دقیق واژگونی ریسک از جمله تأثیر آن بر اندازه گیری خطر کتابهای گزینه ، یعنی یونانیان علاقه مند خواهد بود.
خلاصه
- منشأ واژگونی خطر را توصیف کرد
- لبخند نوسانات و پوستی را تعریف کرد
- نمونه خاصی از نقل قول ها را مورد بررسی قرار داد
- یک مثال پرچین را بررسی کرد
هر گونه سؤال یا نظر می توان به نویسنده در kkapner@gfmi. com خطاب کرد
تصدیق
می خواهم سپاسگزاری کنم:
- SuperDerivatives برای تهیه داده ها.
- Chisholm Roth برای استفاده از صفحات گسترده Magellan نشان دهنده پروفایل های بازپرداخت گزینه
درباره نویسنده

کن کاپنر ، مدیرعامل و رئیس جمهور ، موسسه جهانی بازارهای مالی ، شرکت (GFMI) یک بوتیک یادگیری مالی و مشاوره مالی NASBA را در سال 1998 آغاز کرد.
کپی رایت © 2014 توسط موسسه جهانی بازارهای مالی ، شرکت < SPAN> جالب است بدانید که این شرکت بیشتر به اثربخشی پرچین توجه دارد. از طرف دیگر ، معامله گر بیشتر به جنبه های دقیق واژگونی ریسک از جمله تأثیر آن بر اندازه گیری خطر کتابهای گزینه ، یعنی یونانیان علاقه مند خواهد بود.
آموزش مقدماتی فارکس...
برچسب :
نویسنده : علیرام نورایی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
